Miles de usuarios en EE. UU. se quedaron sin acceso a sus cuentas bancarias: qué pasó y en qué se diferencia del caso Ueno en Paraguay
Chase, Bank of America, Wells Fargo, U.S. Bank y la red de pagos Zelle acumularon reportes de fallas el lunes 16 de noviembre. El banco habló de un error de software y descartó un ciberataque. Dos semanas antes, en Asunción, millones de personas también se quedaron frente a una aplicación que no abría, pero por un motivo muy distinto.

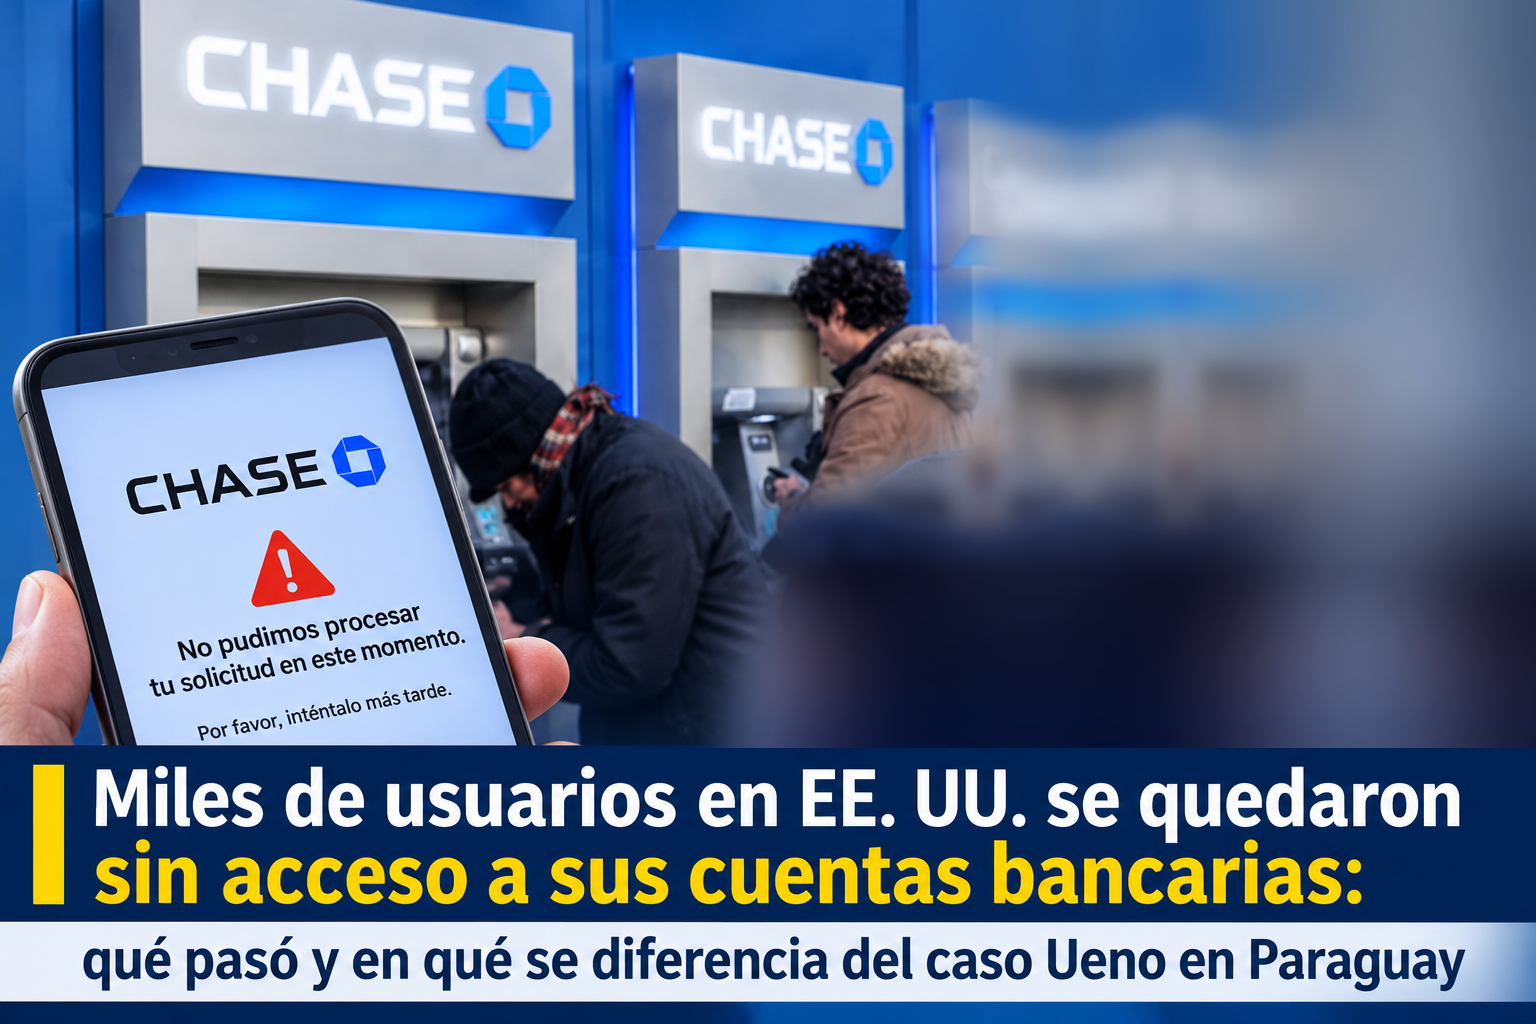
La escena se repitió el lunes en miles de teléfonos de Estados Unidos: la aplicación del banco abría, pedía la contraseña y devolvía un mensaje de servicio no disponible. Según los reportes de usuarios recopilados por Downdetector y citados por la agencia Associated Press, los problemas alcanzaron a Bank of America, Chase, J.P. Morgan, U.S. Bank, Wells Fargo y Zelle. JPMorgan Chase, el banco más grande del país, atribuyó el episodio a un error de software en sus propios equipos y sostuvo que los clientes conservaban el acceso a sus cuentas y a sus fondos. La diferencia con lo ocurrido en Paraguay a comienzos de noviembre no está en la pantalla que vio el usuario, sino en lo que había detrás de ella.
CNN en Español · @CNNEE
Clientes de grandes bancos en Estados Unidos no pueden acceder a sus cuentas en líneahttps://t.co/RTEJO3fVM0
Ver la publicación en XFox News · @FoxNews
BREAKING: Major U.S. banks are facing reports of widespread service disruptions, with some Chase, Bank of America and Wells Fargo customers unable to access their accounts. Chase acknowledges an ongoing issue as thousands of outage reports surface online. The extent and cause… pic.twitter.com/l63O40aKAL
Ver la publicación en XUna mañana de lunes con las aplicaciones bloqueadas
Los primeros reportes aparecieron el lunes 16 de noviembre por la mañana, hora del este, y se multiplicaron a lo largo del día. De acuerdo con la cobertura de Associated Press, los usuarios señalaron como caídos o con problemas a Bank of America, Chase, J.P. Morgan, U.S. Bank, Wells Fargo y Zelle, según el registro de Downdetector; otras coberturas, como la de ABC7, incluyeron también a Truist en ese listado.
Las cifras de reportes variaron según el momento del día y según quién las midió, algo habitual en una plataforma que depende de avisos voluntarios de usuarios. CNN consignó más de 4.700 reportes sobre Chase a las 14:00 del este. La agencia EFE registró más de 4.000 avisos de clientes de Chase antes de las 14:00 hora local y cientos de quejas sobre Zelle. Un recuento posterior citado por MLQ ubicó el pico de Chase por encima de los 20.000 reportes hacia las 14:22, con unos 2.000 en Bank of America alrededor de las 14:00.
Lo que vieron los clientes fue bastante uniforme: pantallas de inicio de sesión que no avanzaban, saldos que no cargaban y transferencias que quedaban a medio camino. Algunos usuarios de Chase recibieron un aviso de que ciertos servicios no estaban disponibles y que el banco estaba trabajando en ello, según reprodujo ABC7. El problema no se quedó en el canal digital: NBC News reportó que las dificultades afectaron también operaciones en sucursales y que algunos clientes tuvieron inconvenientes para retirar fondos. La magnitud de la infraestructura explica por qué un fallo así se nota tanto: según ese mismo medio, JPMorgan Chase opera alrededor de 15.000 cajeros automáticos solo en Estados Unidos.
La explicación oficial: un error de software, no un ciberataque
El banco dio una explicación técnica y acotada. En un comunicado difundido el lunes por la noche y recogido por NBC News, JPMorgan Chase describió el episodio como un problema temporal vinculado a «a software bug in on-premise hardware systems», es decir, un error de software en equipos instalados en sus propias instalaciones, y aclaró que no se trataba de un incidente de ciberseguridad.
A CNN, un portavoz de Chase describió el episodio como un «technical issue» y sostuvo que algunas operaciones tardaban más de lo habitual, aunque los clientes conservaban el acceso a sus cuentas y a sus fondos; el mismo vocero habló de un error puntual y no de un ataque. A través de NBC News, la entidad agregó que el incidente no estaba afectando de forma sistémica al conjunto del sistema bancario y se comprometió a resolverlo antes del final del día.
La red de pagos también salió a aclarar su situación. Un vocero de Early Warning Services, la empresa que opera Zelle, afirmó a AP que la red funcionaba con normalidad y que los usuarios la utilizan a través de los bancos y cooperativas de crédito participantes, que son los que administran las cuentas.
Al cierre de esta edición, el banco no había informado públicamente la causa raíz detallada del error ni la hora exacta de restitución total del servicio.
Por qué el problema de un banco se sintió en otros
La pregunta que más circuló el lunes fue por qué un fallo en una sola entidad aparecía en los tableros de media docena de bancos. La respuesta está en la plomería compartida del sistema de pagos.
Según la cobertura de AP, el problema técnico en JPMorgan Chase generó efectos en cadena en el sistema financiero. WBAL precisó que las dificultades parecían concentrarse en clientes de Chase y en clientes de otros bancos que intentaban operar con Chase. En palabras del propio banco, recogidas por NBC News, otras entidades pudieron verse alcanzadas por lentitud en las transacciones únicamente en la medida en que eran contraparte de una operación con ellos.
El caso de Zelle ilustra bien el mecanismo. La red en sí seguía operativa, pero una transferencia necesita que los dos extremos respondan: si el banco emisor o receptor no procesa, el usuario ve un error y lo atribuye a la aplicación de pagos. NBC News señaló que las dificultades con las cuentas de Chase estaban impidiendo transferencias por esa vía y que, según un representante de la compañía, el origen técnico estaba en Chase.
Es una distinción importante para no confundir un problema de disponibilidad con uno de solvencia: aquí el dinero seguía contabilizado y disponible, lo que falló fue el camino para llegar a él.
El espejo paraguayo: cuando la aplicación no abre porque el banco ya no opera
Dos semanas antes, en Asunción, millones de personas vivieron la misma escena con un desenlace distinto. El 2 de noviembre de 2026, el Directorio del Banco Central del Paraguay dispuso por unanimidad iniciar el procedimiento de resolución de Ueno Bank, tras constatar una insuficiencia en su índice de solvencia por debajo del cincuenta por ciento del mínimo requerido, como consecuencia de ajustes realizados a sus estados financieros durante el proceso de regularización. La medida se enmarcó en la Ley N.º 2334/03, de garantía de depósitos y resolución de entidades de intermediación financiera, y el organismo explicó que buscaba ordenar la situación, proteger a los depositantes y preservar la estabilidad del sistema.
Según la reconstrucción de Perfil, el indicador de solvencia de la entidad había caído al 5,56 %, frente al 12 % exigido por la normativa. La consecuencia inmediata fue la suspensión de las operaciones pasivas: desde ese momento, el banco no podía recibir ni devolver depósitos.
La escala del problema no tiene equivalente en el caso estadounidense. La agencia EFE consignó que la intervención congeló los ahorros de unos 2,94 millones de clientes en un país de 6,1 millones de habitantes, y retuvo cerca de 800 millones de dólares pertenecientes a instituciones públicas, en su mayoría cajas de jubilaciones. CNN en Español informó que entre los afectados había 32.000 jubilados del Instituto de Previsión Social. El impacto se trasvasó al mercado: Infobae reportó un salto del riesgo país y una devaluación del guaraní, y citó al analista Rhys Hicks, de GlobalData, para quien el colapso repentino del mayor banco digital paraguayo abrió interrogantes sobre la gobernanza de los bancos digitales de rápido crecimiento en mercados emergentes, que adquieren importancia sistémica antes de contar con una supervisión adecuada.
El costo político fue inmediato. El presidente Santiago Peña presentó su renuncia el 5 de noviembre, el Congreso no la aceptó y continuó con el proceso; al día siguiente el Senado lo destituyó por mal desempeño de funciones con los votos de los 44 legisladores presentes, y Pedro Alliana, hasta entonces vicepresidente, juró el cargo esa misma jornada. Es el segundo presidente paraguayo destituido por juicio político, doce años después de Fernando Lugo.
Peña se encuentra en prisión preventiva y la Fiscalía amplió su imputación: lo acusa de haber liderado una presunta asociación criminal vinculada al caso, según informó La Tercera. Tanto el expresidente como los directivos imputados han negado haber cometido irregularidades, y ninguna de esas acusaciones ha sido juzgada todavía. El nuevo mandatario puso a disposición de la Fiscalía los recursos del Ejecutivo para esclarecer lo ocurrido y afirmó que «los paraguayos merecemos saber la verdad», en declaraciones recogidas por EFE.
Sobre la devolución del dinero, la ley fijó un anticipo del Fondo de Garantía de Depósitos y un plazo. France 24 reportó que, hasta el miércoles 11 de noviembre —fecha límite prevista en la normativa—, 1.812.348 personas habían recibido sus fondos, en su totalidad o hasta el límite legal, según el Banco Central, y que aún quedaba por resolver la situación de cinco cajas de jubilaciones y de miles de inversores. El organismo anunció esa semana que había alcanzado al total de los depositantes con derecho a garantía, aunque la mayor parte del dinero seguía pendiente de recuperación. La garantía excluye a los directivos de la entidad, a los depósitos provenientes de operaciones fraudulentas o ilegales y a los tenedores de fondos mutuos.
Diferencias frente al caso Ueno Bank en Paraguay
Mientras lo ocurrido en Estados Unidos responde a una caída tecnológica puntual de los servicios en línea, el caso de Ueno Bank fue un colapso financiero y político de gran escala:
| Aspecto | Fallas en bancos de EE. UU. (16 nov. 2026) | Caso Ueno Bank en Paraguay (3 nov. 2026) |
|---|---|---|
| Causa principal | Falla técnica en las plataformas de banca en línea y acceso digital. | Insolvencia financiera. El banco cayó por debajo de la mitad del índice mínimo de solvencia legal y presentó irregularidades crediticias. |
| Medida tomada | Mantenimiento y reparación técnica por parte de los propios bancos. | Intervención y cierre decretado por el Banco Central del Paraguay (BCP) para iniciar su disolución. |
| Alcance del bloqueo | Intermitencias temporales en aplicaciones móviles y sitios web. | Congelamiento total de cuentas, tarjetas, cajeros y aplicaciones, dejando a unos 2,9 millones de clientes (cerca del 60 % de los adultos del país) sin acceso a sus ahorros. |
| Estado del dinero | Los depósitos están seguros y respaldados; solo está afectado el acceso digital momentáneo. | Los ahorros quedaron retenidos en un proceso de liquidación. El gobierno tuvo que activar el Fondo de Garantía de Depósitos para devolver parcialmente el dinero por etapas. |
| Impacto institucional | Sin consecuencias políticas ni regulatorias mayores. | Desató una grave crisis política en Paraguay, con protestas, órdenes de captura contra directivos y la destitución mediante juicio político del presidente Santiago Peña por presuntos conflictos de interés con la entidad. |
Fuentes
Estados Unidos
- Associated Press, «Customers at some of the nation's largest banks are reporting difficulty accessing accounts online», 16 de noviembre de 2026 — The Washington Times y ABC7
- Associated Press, «A technical issue at JPMorgan Chase triggers online banking delays across major US banks» — CTV News
- NBC News, comunicado de JPMorgan Chase y alcance en sucursales
- CNN, declaraciones del portavoz y cifras de Downdetector
- EFE, reportes de Chase y Zelle
- WBAL, concentración del problema en operaciones con Chase
- MLQ, evolución de los reportes durante la tarde
- Fox News, secuencia de interrupciones tecnológicas en cinco días
- Northeastern Global News, cierre nacional de despegues del 13 de noviembre
- Mediaite, publicaciones y especulaciones en X
- FDIC, límites del seguro de depósitos, y resumen de quiebras bancarias
Paraguay
- Banco Central del Paraguay, comunicado de inicio del procedimiento de resolución
- ABC Color, alcance de la garantía y plazos
- Perfil, índice de solvencia
- EFE, cifras de clientes y fondos públicos, y cronología política
- CNN en Español, jubilados afectados
- Infobae, impacto macroeconómico y análisis de GlobalData; y devolución de depósitos
- France 24, estado de la devolución al 11 de noviembre
- La Tercera, imputación fiscal
- Forbes México, cobertura del sistema de garantía